Lorsque vous louez un logement, avez-vous pensé à protéger vos biens et à anticiper les imprévus ? Une incendie ou tout autre incident pourrait compromettre votre tranquillité. Pourtant, beaucoup de jeunes locataires ignorent l’importance d’une couverture adaptée. Savez-vous qu’il existe des écarts significatifs dans les tarifs proposés selon plusieurs critères ? Plusieurs solutions permettent de protéger efficacement votre habitat sans dépasser votre budget.
Comprendre les garanties disponibles, évaluer les facteurs qui influencent les coûts, et identifier les astuces pour éviter de surpayer : voici les clés pour faire le bon choix. Vous découvrirez ici comment bien comparer les offres, réduire vos dépenses tout en assurant une couverture optimale. Prendre quelques instants pour explorer ces options permet non seulement de faire des économies mais aussi de vivre plus sereinement votre quotidien de locataire.
Dans cet article, nous décortiquons tout ce qu’il y a à savoir pour choisir une assurance efficace et abordable. Alors, prêt à protéger votre logement au meilleur prix ? Plongez dès maintenant dans notre guide complet.
Assurance incendie locataire : comprendre les différents types de couvertures
Souscrire une assurance incendie en tant que locataire est essentiel pour protéger votre logement et vos biens. Il existe différentes formules adaptées à des besoins spécifiques. Comprendre ces options est crucial pour choisir une couverture adéquate tout en maîtrisant vos dépenses.
Les biens protégés par l’assurance incendie
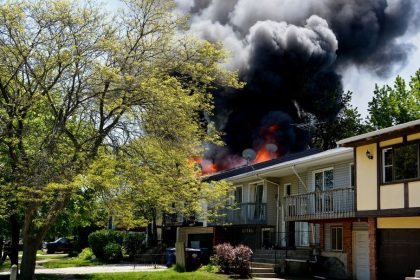
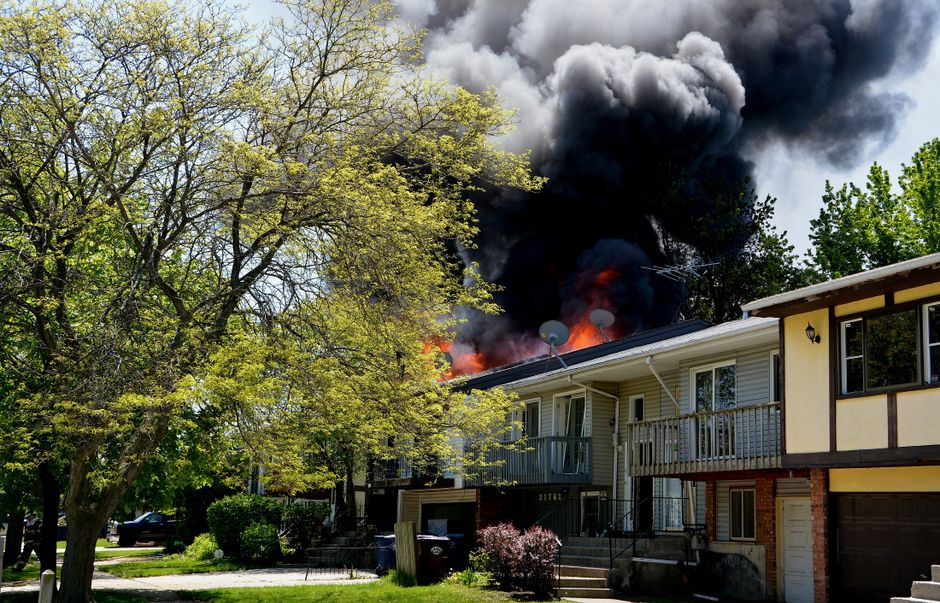
En cas d’incendie, les dommages peuvent être importants, touchant non seulement le logement, mais aussi vos effets personnels. Une assurance incendie locataire peut couvrir vos meubles, équipements électroniques, vêtements et objets de valeur. Par exemple, une étudiante en studio peut opter pour une formule protégeant ses appareils informatique, souvent coûteux à remplacer.
De plus, la responsabilité civile fait habituellement partie des protections de base, prenant en charge les préjudices causés à des tiers, comme les dégâts subis par un voisin après un feu chez vous. Cela aide à éviter des coûts imprévus, souvent très élevés.
Des extensions disponibles selon vos besoins
Pour une protection plus complète, certaines assurances proposent des options supplémentaires. Ces extensions peuvent inclure des couvertures spécifiques comme la prise en charge des bris de glace ou des sinistres liés aux catastrophes naturelles. Par exemple, un jeune couple en rez-de-chaussée, plus exposé aux inondations, peut choisir une formule renforcée pour anticiper ce risque.
Ces options offrent une flexibilité précieuse, permettant d’adapter le contrat à vos besoins particuliers. Il est donc essentiel de lire attentivement les termes de votre assurance pour distinguer les garanties de base et celles nécessitant des extensions spécifiques.
Les facteurs influençant le prix de votre assurance incendie locataire
Le coût d’une assurance incendie pour locataire varie selon plusieurs critères. Comprendre ces éléments vous aide à anticiper vos dépenses et à faire des choix éclairés. Voici les principaux facteurs pris en compte par les assureurs.
La superficie et les caractéristiques du bien loué
La taille du logement est déterminante. Ainsi, assurer un studio de 30 m² sera moins cher qu’un appartement de 100 m². La raison est simple : une habitation plus grande nécessite une couverture financièrement plus élevée en cas de sinistre.
Les caractéristiques comme l’année de construction, les matériaux, et la présence d’équipements de sécurité comme des détecteurs de fumée conformes influencent aussi le tarif. Un logement récent, équipé d’un système anti-incendie performant, peut réduire significativement la prime.
Le profil du locataire
Votre profil personnel peut également affecter le coût. Les assureurs examinent votre historique : un locataire ayant souscrit plusieurs assurances sans sinistre peut bénéficier de tarifs préférentiels. À l’inverse, un dossier avec plusieurs incidents peut entraîner une hausse de prix.
Le niveau de couverture choisi
Les garanties incluses dans votre contrat influencent évidemment le montant final. Une formule de base ne couvrant que les incendies coûtera moins cher qu’une assurance incluant des protections supplémentaires, comme contre les dégâts des eaux ou les actes de vandalisme.
Finalement, le choix de la franchise est également crucial. Un montant de franchise élevé réduit le coût de l’assurance, mais implique que vous paierez plus en cas de sinistre. Ce choix doit tenir compte de votre situation financière.
Comparer les offres : comment choisir la meilleure assurance incendie locataire au bon prix
Analysez vos besoins avant de comparer
Pour trouver une formule sur mesure, commencez par définir vos priorités. Par exemple, si vous louez un appartement en ville, optez pour une assurance couvrant les dommages majeurs comme les incendies ou les explosions. Pour une maison en périphérie, une couverture dédiée aux sinistres dus aux intempéries peut être plus appropriée.
Établissez une liste des éléments essentiels à protéger, comme vos équipements électroniques, votre meuble principal ou les parties partagées de votre habitation. Cela vous permettra de comparer les solutions avec des critères clairs.
Vérifiez les garanties incluses
Toutes les assurances incendie n’offrent pas le même niveau de protection. Certaines incluent par défaut des garanties supplémentaires comme la couverture des dégâts causés par l’eau ou des actes de vandalisme. Lisez attentivement les conditions générales pour vérifier que les protections incluent les risques les plus fréquents pour votre type d’habitation.
Si vous vivez dans une zone souvent touchée par les tempêtes, privilégiez une assurance couvrant les dommages causés par des vents violents ou des infiltrations.
Comparez les prix et prenez en compte les franchises
Le montant de la prime ne doit pas être le seul critère à considérer. Renseignez-vous également sur les franchises applicables en cas de sinistre. Une prime basse pourrait cacher des franchises élevées, entraînant des frais importants à votre charge lors d’un problème.
Pour faciliter votre recherche, utilisez des outils de comparaison en ligne ou demandez plusieurs devis à différentes compagnies. Ces solutions vous aident à évaluer les offres en comparant leurs prix et garanties.
Prenez en compte la réputation de l’assureur
Enfin, la fiabilité de l’assureur est essentielle. Choisissez une entreprise reconnue pour sa rapidité dans le traitement des sinistres et son service client. Consultez des avis en ligne ou demandez des recommandations dans votre entourage pour faire un choix éclairé.
Que faire en cas de sinistre : les étapes à suivre avec votre assurance incendie locataire
Signer et déclarer rapidement le sinistre
Une fois l’incident survenu, contactez rapidement votre assurance habitation pour signaler les dégâts, qu’il s’agisse d’un incendie partiel, de dommages causés par la fumée, ou d’une infiltration d’eau. La déclaration doit respecter les délais stipulés dans votre contrat, généralement sous 5 jours ouvrés. Fournissez des informations précises sur les circonstances exactes de l’événement.
Transmettez également les documents justificatifs, comme des photos des dégâts. Un descriptif détaillé peut jouer en votre faveur, facilitant ainsi les démarches.
Préparer l’intervention de l’expert
L’assureur mandate généralement un expert pour examiner les dégâts. Avant sa visite, préparez les documents nécessaires : état des lieux initial, factures des biens touchés, photos prises avant l’incident. Ces preuves facilitent l’évaluation et augmentent vos chances d’obtenir une indemnisation juste.
Votre présence lors de l’expertise est cruciale pour expliquer directement les faits et répondre aux questions, enrichissant ainsi le rapport de l’expert.
Suivre le règlement et financer les réparations
Une fois l’évaluation de l’expert homologuée, votre assureur vous informera du montant de l’indemnisation. Si vous obtenez un règlement partiel, une couverture immédiate peut être mise en place pour sécuriser votre logement. Par exemple, pour des dommages significatifs, un hébergement temporaire peut être pris en charge. L’organisation des travaux nécessaires doit se faire dès que les fonds sont disponibles, en choisissant des professionnels certifiés pour garantir la qualité des réparations.
Maintenez une communication régulière avec votre assureur durant toutes les étapes. Cela assure un suivi efficace et réduit les délais pour remettre votre logement en état.
Foire aux questions (FAQ)
Quels éléments peuvent être couverts par une assurance habitation pour les locataires ?
Une assurance habitation pour locataires protège généralement vos effets personnels tels que vos meubles, appareils électroniques, vêtements et objets de valeur. De plus, elle inclut souvent une responsabilité civile, couvrant les dommages causés aux tiers. Par exemple, si un incendie dans votre logement endommage celui de votre voisin, cette garantie prend en charge les coûts des réparations.
Comment les caractéristiques de votre logement influencent-elles le montant de l’assurance ?
Le tarif de l’assurance prend en considération des éléments comme la superficie de l’habitation, les matériaux de construction ou encore la présence de dispositifs de sécurité tels que les détecteurs de fumée. Un logement moderne avec des équipements de protection peut réduire le coût de la prime d’assurance.
Est-il possible de personnaliser son contrat pour mieux répondre à ses besoins ?
Oui, il est tout à fait possible d’ajouter des options à votre contrat standard pour bénéficier de protections supplémentaires. Par exemple, vous pouvez inclure des garanties contre les bris de glace, les inondations ou encore les actes de vandalisme. Cette flexibilité vous permet d’adapter votre assurance à des situations spécifiques, comme si vous habitez en rez-de-chaussée ou dans une zone sujette aux tempêtes.
Comment bien choisir entre plusieurs offres d’assurance ?
Lorsque vous comparez différentes assurances, ne vous concentrez pas uniquement sur le coût de la prime. Analysez les garanties incluses, les franchises éventuelles, et les exclusions de chaque contrat. De plus, privilégiez un assureur avec une réputation fiable et un service client réactif. Un conseil : utilisez des outils de comparaison en ligne ou demandez des devis personnalisés pour trouver la meilleure formule selon vos besoins.